La comptabilité ostéopathe au régime du BNC réel n'a rien d'une formalité de fin d'année. Elle se construit séance après séance, encaissement après encaissement, et c'est cette régularité qui rend la déclaration annuelle rapide et fiable. Cet article se concentre sur le travail quotidien : ce qu'il faut enregistrer, comment le justifier, combien de temps conserver les documents et quand déléguer. Pour la déclaration elle-même, reportez-vous à notre guide de la déclaration 2035 de l'ostéopathe et à celui consacré au bilan de fin d'année du cabinet.
Comptabilité d'un ostéopathe au BNC réel : le cadre quotidien
L'ostéopathe libéral relève des bénéfices non commerciaux (BNC). Selon son chiffre d'affaires et son choix, il est soit au régime micro-BNC, soit à la déclaration contrôlée, communément appelée BNC réel. Dans le second cas, le bénéfice imposable est calculé à partir des recettes réellement encaissées, diminuées des dépenses professionnelles réellement payées, et non d'un abattement forfaitaire.
Ce que le BNC réel change par rapport au micro-BNC
Au micro-BNC, les obligations se limitent pour l'essentiel à un document détaillant les recettes au jour le jour, comme le précise la doctrine administrative sur le régime déclaratif spécial (BOI-BNC-DECLA-20-30). À la déclaration contrôlée, la charge est plus importante : il faut aussi justifier les dépenses, suivre les investissements et amortir le matériel. En contrepartie, vous déduisez vos frais réels, ce qui peut être plus avantageux si vos charges sont élevées (loyer du cabinet, matériel, formation, assurance, véhicule professionnel).
Les obligations comptables à connaître
La doctrine administrative relative aux obligations comptables de la déclaration contrôlée (BOI-BNC-DECLA-10-20) distingue deux documents principaux :
- le livre-journal, qui retrace les recettes et les dépenses professionnelles ;
- le registre des immobilisations et des amortissements, qui suit les biens durables du cabinet.
S'y ajoutent la conservation des pièces justificatives et, selon votre situation, des documents liés à la TVA si une partie de votre activité y est soumise. L'ostéopathe qui fait seul sa comptabilité doit donc penser en trois temps : enregistrer, justifier, conserver.
Une comptabilité de trésorerie
En BNC, le principe est celui de l'encaissement et du décaissement. Une consultation facturée en décembre mais réglée en janvier relève de l'année de paiement. Inversement, une dépense compte au moment où elle est payée. Cette règle impose de suivre précisément les dates de règlement, d'où l'intérêt de distinguer, dans vos factures, ce qui est émis de ce qui est effectivement encaissé.
Tenir le livre-journal des recettes et des dépenses
Le livre-journal est le cœur de votre comptabilité d'ostéopathe. Il doit être servi régulièrement, c'est-à-dire alimenté au fur et à mesure et non reconstitué à la veille de la déclaration. Aucune forme unique n'est imposée : il peut s'agir d'un tableur, d'un cahier, d'un logiciel de comptabilité ou d'un export issu de votre outil de gestion, à condition que les informations soient complètes, chronologiques et exploitables en cas de demande de l'administration.
Enregistrer les recettes
Chaque encaissement figure avec sa date, son montant et son mode de règlement (carte bancaire, chèque, espèces, virement). Pour l'identité du patient, l'ostéopathe est tenu au secret professionnel, et l'administration a prévu des tolérances sur sa mention dans les documents comptables : elles sont détaillées dans la doctrine sur la déclaration contrôlée citée plus haut, à lire avant de choisir votre méthode de saisie.
Pensez à rapprocher régulièrement les recettes de vos relevés bancaires et de votre caisse. Les écarts se corrigent facilement chaque semaine, beaucoup moins en fin d'exercice.
Enregistrer les dépenses
Pour chaque dépense, notez la date, le fournisseur, la nature, le montant et le mode de paiement, en la rattachant à un justificatif. Les catégories classiques d'un cabinet d'ostéopathie sont :
- le loyer et les charges du local ;
- les assurances (responsabilité civile professionnelle, prévoyance) ;
- le matériel et les petites fournitures ;
- la formation continue et la documentation ;
- les cotisations professionnelles et les frais bancaires ;
- les frais de véhicule et de déplacement liés à l'activité ;
- les honoraires comptables et les frais de logiciel.
Les charges mixtes : la part professionnelle seulement
Beaucoup d'ostéopathes exercent en partie à domicile ou utilisent un même téléphone, un même véhicule ou un même abonnement à titre privé et professionnel. Ces charges mixtes ne se déduisent que pour leur quote-part professionnelle. Déterminez une clé de répartition raisonnable (surface dédiée, kilométrage, usage), conservez le calcul et appliquez-le de façon constante d'une année à l'autre. Une répartition documentée résiste bien mieux à un contrôle qu'une estimation approximative.
Le rythme de saisie qui évite les mauvaises surprises
Une routine simple suffit : saisie des encaissements chaque semaine, saisie des dépenses à réception du justificatif, rapprochement bancaire en fin de mois. Un logiciel pour ostéopathes avec export comptable permet de retrouver vos factures et vos encaissements dans un format réutilisable, ce qui limite les ressaisies lorsque vous alimentez votre livre-journal ou que vous transmettez vos données à votre comptable. Pour aller plus loin sur l'organisation du quotidien, vous pouvez aussi lire notre article pour organiser la gestion de son cabinet d'ostéopathe.
Justificatifs, compte bancaire et immobilisations : sécuriser le suivi
Un compte bancaire dédié à l'activité
Pour un ostéopathe au BNC réel, séparer les flux personnels et professionnels est une précaution de bon sens. Un compte bancaire réservé à l'activité rend le rapprochement quasi mécanique : chaque ligne du relevé correspond à une recette ou à une dépense du cabinet. Vous évitez ainsi les charges mixtes involontaires et gagnez du temps au moment de justifier vos écritures. L'obligation d'ouvrir un compte dédié, à partir de 10 000 € de chiffre d'affaires deux années de suite, vise les micro-entrepreneurs ; au BNC réel, c'est simplement la pratique la plus sûre.
Les pièces justificatives à conserver
Toute écriture doit pouvoir être appuyée par un document. Conservez :
- les factures et notes d'honoraires émises, numérotées de façon continue ;
- les factures d'achat et de services reçues ;
- les relevés bancaires et les justificatifs de paiement ;
- les contrats (bail, assurance, crédit, leasing) et les tableaux d'amortissement d'emprunt ;
- les justificatifs de cotisations sociales et de formation ;
- les calculs de répartition des charges mixtes.
Numériser vos pièces dès leur réception, avec un nommage clair (date, fournisseur, objet), vous évite les recherches fastidieuses. Un justificatif papier effacé par le temps, comme un ticket thermique, gagne à être scanné immédiatement.
Durée de conservation
Les livres, registres et pièces justificatives se conservent six ans à compter de la dernière opération ou de la date de la pièce (article L102 B du livre des procédures fiscales, rappelé dans la doctrine sur la déclaration contrôlée). Les documents relatifs à des immobilisations encore à l'actif ou à des contrats de longue durée méritent d'être gardés tant qu'ils produisent des effets.
Le registre des immobilisations et des amortissements
Les biens durables achetés pour le cabinet (table de manipulation, mobilier, matériel informatique, aménagements, véhicule professionnel) ne sont pas déduits en une seule fois. Ils sont inscrits au registre des immobilisations puis amortis sur leur durée d'utilisation, la charge étant répartie sur plusieurs exercices. Selon la doctrine administrative, le registre mentionne notamment la date d'acquisition, la nature et le prix du bien, ainsi que les amortissements pratiqués.
Quelques points d'attention :
- un bien utilisé à la fois à titre privé et professionnel ne s'amortit que pour sa part professionnelle ;
- les biens de faible valeur peuvent, selon les règles en vigueur, être traités directement en charges : vérifiez le seuil applicable l'année de l'achat ;
- le passage du micro-BNC à la déclaration contrôlée appelle un traitement particulier des biens déjà détenus, détaillé dans la doctrine.
Le registre se tient une fois par bien et se met à jour chaque année. C'est un travail léger si vous le faites au fil de l'eau, mais pénible à reconstituer plusieurs exercices après coup.
Faire sa comptabilité seul ou se faire accompagner ?
Rien n'oblige un ostéopathe au BNC réel à recourir à un expert-comptable. Beaucoup tiennent eux-mêmes leur livre-journal, surtout en début d'activité, lorsque le volume d'écritures reste raisonnable. Le choix dépend de votre temps disponible, de votre aisance avec les règles fiscales et de la complexité de votre situation (collaborateurs, remplaçants, plusieurs lieux d'exercice, investissements importants, TVA).
Comparer les trois approches
| Approche | Ce que vous faites | Ce que vous déléguez | À privilégier si |
|---|---|---|---|
| Seul, avec un outil | Saisie, rapprochement, registre, déclaration | Rien | L'activité est simple et vous aimez suivre vos chiffres |
| Avec un expert-comptable | Transmission des pièces et validation | Écritures, bilan, déclarations, conseil | Votre situation est complexe ou votre temps est compté |
| Seul, avec un organisme de gestion agréé | Comptabilité et déclaration | Contrôle de cohérence et appui de l'organisme | Vous voulez un regard extérieur sans mandat complet |
Ces approches ne s'excluent pas : on peut tenir sa comptabilité courante soi-même et faire valider son bilan par un professionnel, ou adhérer à un organisme tout en étant accompagné par un comptable.
L'intérêt d'adhérer à un organisme de gestion agréé
Un organisme de gestion agréé (OGA) accompagne les professionnels libéraux dans leurs obligations comptables et fiscales. Il examine la cohérence et la vraisemblance des déclarations de ses adhérents, délivre des conseils de gestion et peut aider à prévenir les difficultés. Pour un ostéopathe qui fait sa comptabilité seul, c'est un filet de sécurité : une personne extérieure relit vos chiffres avant qu'ils n'arrivent à l'administration.
Les avantages fiscaux liés à l'adhésion ont évolué au fil des années. Avant de vous engager, consultez la page correspondante sur impots.gouv.fr et comparez les services proposés (formations, assistance, outils) ainsi que le coût de la cotisation. Une adhésion se justifie d'abord par le service rendu et la qualité du contrôle, pas seulement par l'avantage fiscal du moment.
Choisir ses outils sans se disperser
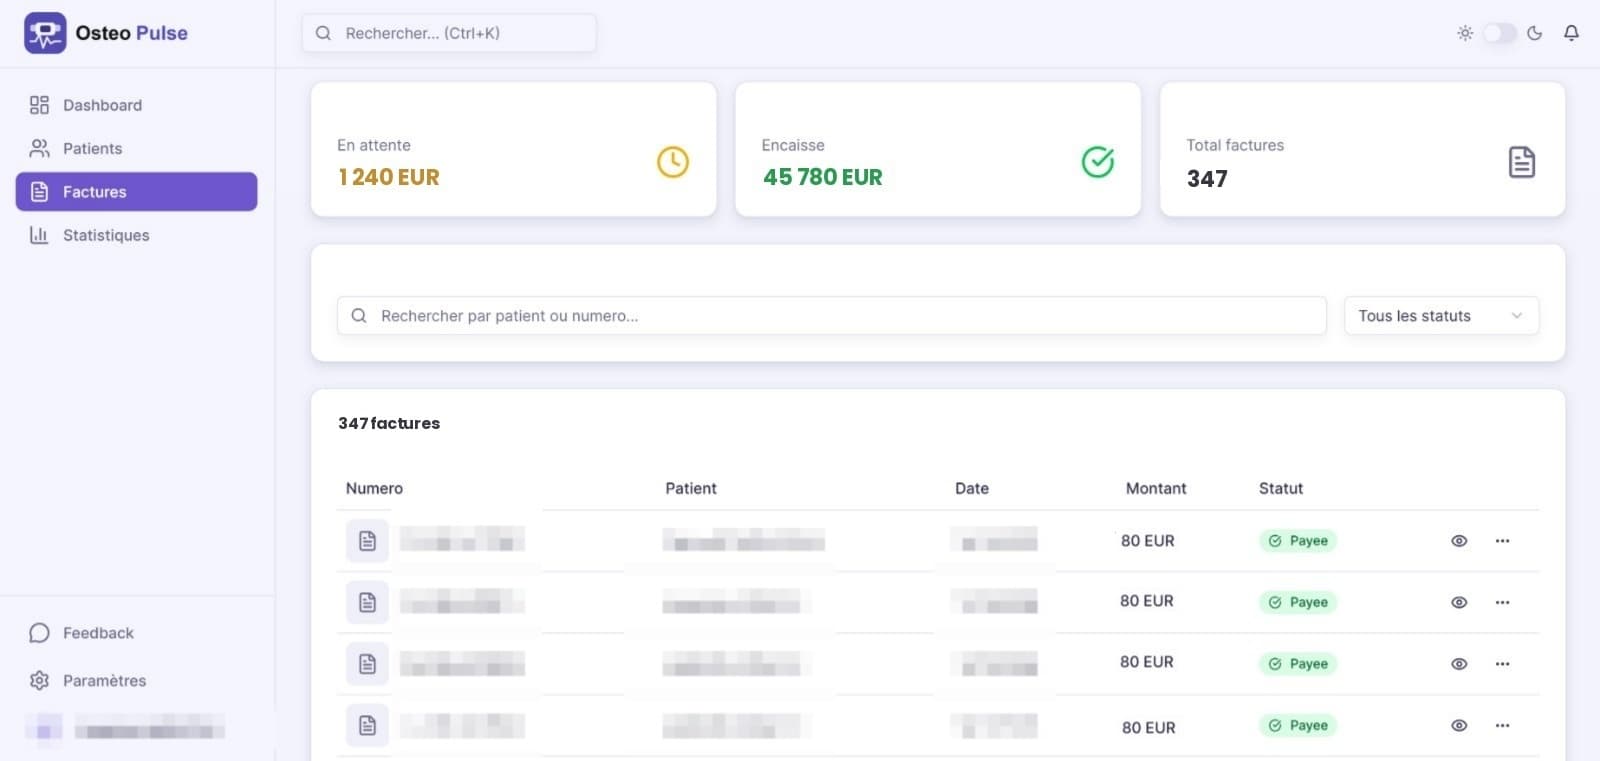
Que vous fassiez seul ou à plusieurs, la qualité de votre comptabilité dépend de la source des données. Plus la facturation est propre (notes d'honoraires numérotées, règlements identifiés, historique des paiements), moins la saisie comptable est lourde. Pour approfondir ce point, consultez notre article pour choisir un logiciel de facturation pour ostéopathe. OsteoPulse est un outil de gestion de cabinet (patients, facturation, paiements par lien carte bancaire, export comptable) : il ne remplace ni un livre-journal conforme à vos besoins ni les conseils d'un professionnel du chiffre, mais il vous fournit des données propres à y reporter.
Une checklist mensuelle simple
- Rapprocher les encaissements du mois avec le relevé bancaire.
- Saisir ou vérifier toutes les dépenses et rattacher leur justificatif.
- Contrôler que les notes d'honoraires impayées sont bien suivies.
- Mettre à jour le registre des immobilisations en cas d'achat durable.
- Sauvegarder et archiver les documents numérisés.
Une demi-heure par mois suffit généralement pour tenir ce rythme. Cette discipline fait toute la différence entre une comptabilité d'ostéopathe maîtrisée et un exercice reconstitué dans l'urgence au moment de déclarer.
FAQ
Un ostéopathe indépendant relève-t-il toujours du régime BNC réel ?
Non. L’activité libérale d’un ostéopathe relève généralement des bénéfices non commerciaux, mais le régime fiscal dépend notamment de la situation de l’activité et des choix possibles. Le régime micro-BNC et la déclaration contrôlée, souvent appelée BNC réel, n’impliquent pas les mêmes obligations comptables. Avant de retenir un régime ou d’en changer, vérifiez les règles applicables à votre situation auprès de l’administration fiscale ou d’un professionnel du chiffre.
Comment traiter une dépense utilisée à la fois à titre professionnel et personnel ?
Seule la part correspondant à l’activité professionnelle peut, sous réserve des règles applicables, être retenue comme dépense professionnelle. Il faut pouvoir expliquer et justifier la répartition, par exemple à partir de l’usage réel ou d’un critère cohérent. Conservez la facture et une note indiquant le calcul retenu. Si la part professionnelle est difficile à établir, demandez conseil avant d’inscrire la dépense en totalité dans votre comptabilité.
Comment suivre les honoraires réglés par carte bancaire ou par une plateforme de paiement ?
Rapprochez les relevés du terminal ou de la plateforme avec les encaissements et les versements reçus sur votre compte. Si la plateforme déduit des frais avant de vous reverser le solde, distinguez le montant payé par le patient des frais prélevés et du versement net. Conservez les relevés détaillés pour expliquer chaque écart et éviter de confondre le chiffre encaissé avec le montant effectivement viré.
Comment comptabiliser un remboursement ou une annulation de séance ?
Gardez une trace de l’encaissement initial, de l’annulation et du remboursement, avec les justificatifs correspondants. La régularisation doit rester identifiable dans votre suivi, plutôt que de supprimer sans explication l’opération d’origine. Le traitement précis peut dépendre de votre méthode comptable et de la situation. En cas de doute, faites valider l’écriture afin que les recettes déclarées et les mouvements bancaires puissent être rapprochés.
Combien de temps conserver ses documents comptables ?
Six ans pour les livres, registres et pièces justificatives, en application de l’article L102 B du livre des procédures fiscales. Gardez plus longtemps les documents liés à des biens encore amortis ou à des contrats en cours.